Deze content is uitsluitend bedoeld voor algemene informatiedoeleinden en vormt geen juridisch of financieel advies. Raadpleeg een professional voor actuele regelgeving en uw persoonlijke situatie.
Wanneer u vastgoed koopt in Noord-Cyprus, bestaat de totale kostprijs niet enkel uit de verkoopprijs. U dient ook rekening te houden met overdrachtsbelastingen (tapu), zegelrecht, btw (indien van toepassing), juridische kosten en projectgerelateerde opleveringskosten.
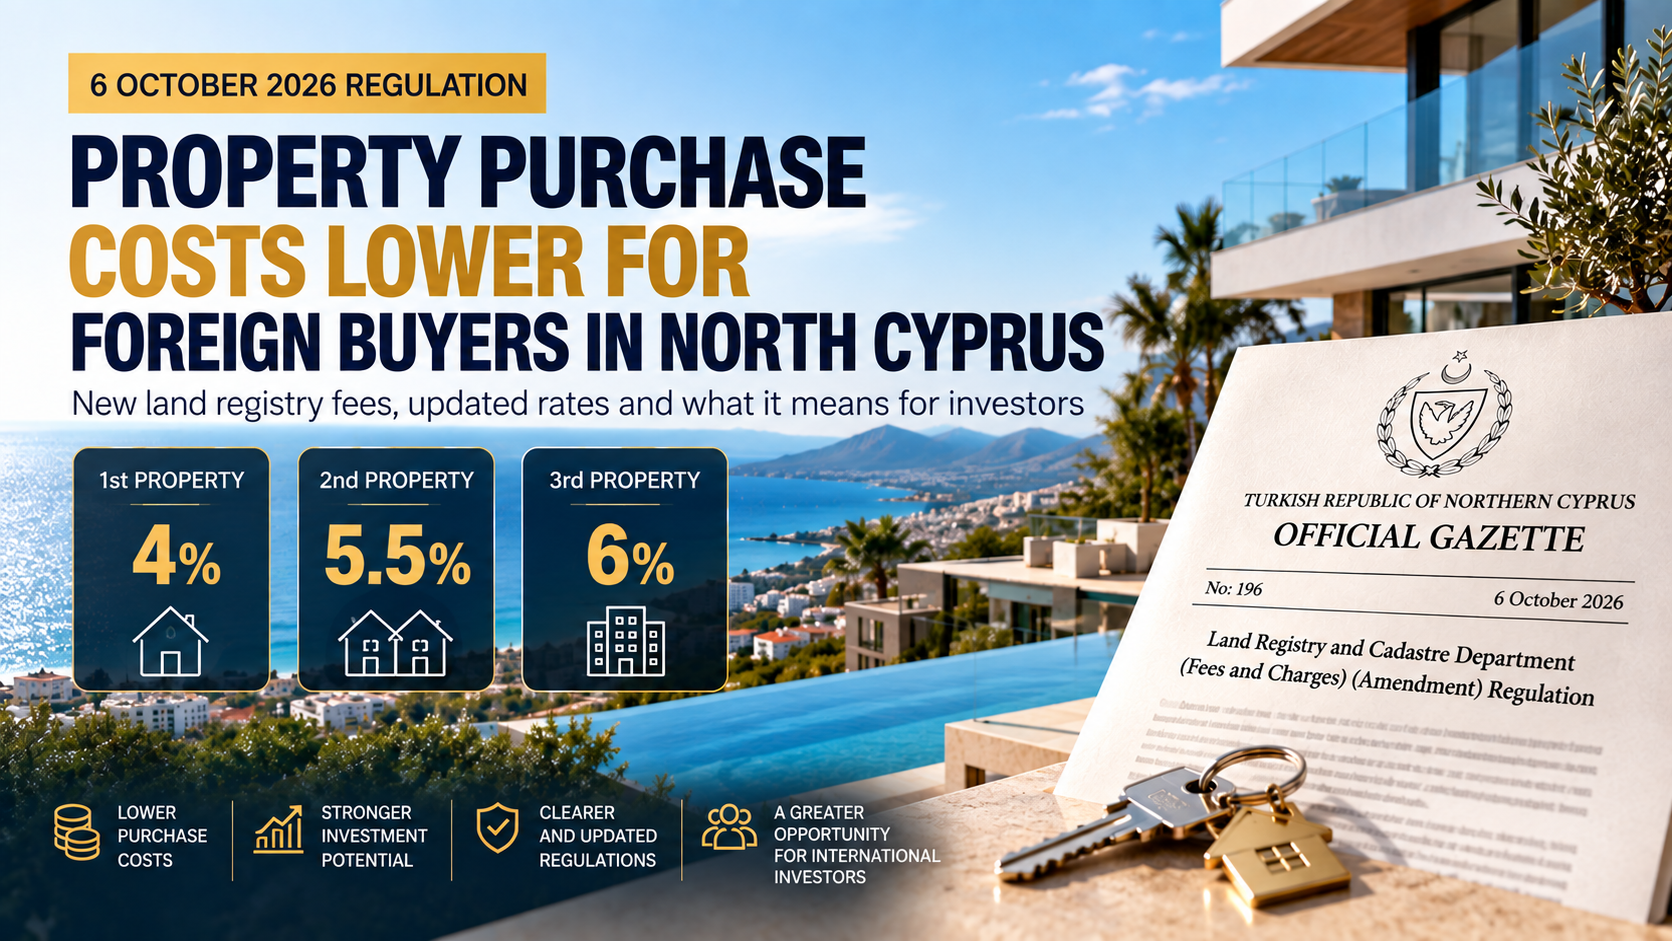
Per 16 oktober 2026: Volgens de verordening A.E. 955 van 7 oktober 2026 is de totale overdrachtsbelasting voor de betreffende categorie buitenlandse kopers vastgesteld op 4% voor het eerste onroerend goed, 5,5% voor het tweede en 6% voor het derde. Deze tarieven maken deel uit van een tijdelijke regeling die geldig is tot en met 5 januari 2027.
Deze gids is opgesteld om potentiële kopers in de TRNC (KKTC) te informeren over de actuele kostenstructuur en hen te helpen de juiste vragen te stellen vóór de aankoop.
1. Welke belastingen betaalt u bij de aankoop van een woning in Noord-Cyprus?
De belangrijkste kostenposten bij een aankoop zijn:
Overdrachtsbelasting (Tapu devir harcı): Belastingen verbonden aan de overdracht van eigendom.
Zegelrecht (Pul vergisi): Belasting die voortvloeit uit het opstellen van de koopovereenkomst.
Btw (KDV): Belasting over de toegevoegde waarde, afhankelijk van de aard van de transactie en de verkoper.
Bronbelasting (Stopaj): Belasting op de verkoop van onroerend goed, afhankelijk van de status van de verkoper.
Juridische en administratieve kosten: Kosten voor advocaten, registratie, vergunningen, documentatie en dergelijke.
Project- en opleveringskosten: Bijdragen voor transformatoren, infrastructuur, nutsaansluitingen, borgsommen en andere contractuele vergoedingen.
Niet alle posten zijn bij elke transactie van toepassing.
2. Overdrachtsbelasting in de TRNC 2026: Actuele tarieven
Na de verordening A.E. 947 van 6 oktober 2026 werd op 7 oktober 2026 de nieuwe wijzigingsverordening A.E. 955 gepubliceerd. Deze tweede verordening heeft de tabel voor overdrachtsbelastingen opnieuw vastgesteld.
Voor buitenlandse kopers
Voor buitenlandse kopers die niet onder de categorie vallen van burgers uit landen die de TRNC erkennen:
Eerste onroerend goed: 4% totale belasting.
Tweede onroerend goed: 5,5% totale belasting.
Derde onroerend goed: 6% totale belasting.
De verdeling van het 4%-tarief voor het eerste onroerend goed bestaat uit 3% overdrachtsbelasting, 0,5% bijdrage voor de Commissie voor Onroerend Goed (TMK) en 0,5% bijdrage voor de Huisvestingseenheid. Voor het tweede onroerend goed (totaal 5,5%) bestaat dit uit 4% overdrachtsbelasting, 1% TMK en 0,5% Huisvestingseenheid. Voor het derde onroerend goed geldt in totaal 6%, bestaande uit 5% overdrachtsbelasting en 1% TMK-bijdrage.
Deze percentages zijn de totalen van de betreffende belastingcomponenten. Dezelfde componenten mogen niet opnieuw bovenop het totaalpercentage worden opgeteld.
Voor burgers van de Republiek Turkije
In het tariefschema voor burgers van landen die de TRNC erkennen:
1e en 2e onroerend goed: 4%
3e en 4e onroerend goed: 5,5%
5e en 6e onroerend goed: 6%
De status van burgers van de Republiek Turkije in deze context moet worden beoordeeld op basis van de relevante wetgeving en wederkerigheidsvoorwaarden.
Voor TRNC-burgers
In de verordening van 7 oktober bedraagt de overdrachtsbelasting bij algemene verkoop 3%. Daarnaast is er voor TRNC-burgers een speciaal tarief van 2% voor een eenmalige aankoop, afhankelijk van de grootte van het onroerend goed. De voorwaarden voor dit recht moeten vóór de transactie worden geverifieerd.
Belangrijk juridisch onderscheid: Het feit dat er tarieven zijn voor een tweede of derde onroerend goed in de tabel, geeft een buitenlander niet automatisch het recht om dat aantal eigendommen te kopen. Vergunningen voor vastgoedverwerving en limieten zijn onderworpen aan aparte wetgeving.
Hoe lang zijn de nieuwe overdrachtsbelastingen geldig?
De wijzigingsverordening van 7 oktober 2026 is van kracht tot en met 5 januari 2027. Men mag er niet van uitgaan dat deze tarieven na deze datum blijven gelden. De ondertekening van de koopovereenkomst en de daadwerkelijke eigendomsoverdracht kunnen op verschillende data plaatsvinden.
3. Waarop wordt de overdrachtsbelasting berekend?
Het is niet raadzaam om bij de berekening van de overdrachtsbelasting enkel op de geadverteerde prijs te vertrouwen. Volgens de relevante wetgeving zijn de marktwaarde van het onroerend goed en de vereiste officiële taxatieprocedures bepalend voor de berekening. Bijvoorbeeld: bij een appartement met een verkoopprijs van £150.000 is het niet gegarandeerd dat dit bedrag in alle gevallen als basis voor de overdrachtsbelasting wordt gebruikt. De te betalen belastingen worden in Turkse Lira geïnd. Daarom moeten de officiële taxatie en de valutaomrekening vóór de transactie worden meegenomen.
4. Hoe hoog is het zegelrecht in Noord-Cyprus?
Bij vastgoedkoopovereenkomsten kan zegelrecht verschuldigd zijn. Volgens de in 2026 van kracht geworden regeling geldt voor overeenkomsten met een bepaald geldbedrag:
Voor het deel tot 89.000.000 TL: 0,5% (5 per duizend),
Voor het deel boven 89.000.000 TL: 0,1% (1 per duizend).
Het is daarom onjuist om het zegelrecht voor elk contract zonder uitzondering op 0,5% te berekenen. De verplichtingen met betrekking tot zegelrecht en de registratie van de koopovereenkomst bij het Kadaster zijn afzonderlijke procedures. Beide moeten door een onafhankelijke juridisch adviseur worden gecontroleerd.
5. Hoe hoog is de btw op woningen in Noord-Cyprus?
Btw (KDV) is een belasting die losstaat van de overdrachtsbelasting. In de btw-regelingen voor woningen van 2026 zijn er verschillende categorieën op basis van een grens van 300 m² voor de overdekte oppervlakte. De relevante tarieven zijn 5% en 10%. Over het algemeen vallen kleinere woningen in de 5%-categorie, terwijl voor grotere woningen de 10%-categorie kan gelden. De classificatie op de grens van precies 300 m² moet worden bevestigd aan de hand van de actuele wetgeving. Het is riskant om een budget op te stellen zonder rekening te houden met btw, vooral bij de aankoop van grote villa's, landhuizen of speciale projecten.
Moet er btw worden betaald op tweedehandswoningen?
Niet bij elke verkoop van een tweedehandswoning is opnieuw btw verschuldigd. Het moet worden onderzocht of de verkoper een natuurlijk persoon of een commerciële entiteit is, wat de btw-status van de transactie is en wat de eerdere belastingstatus van het onroerend goed was. Bij projecten die via contractoverdracht worden verkocht, moeten de volgende vragen worden gesteld: Is de btw op dit onroerend goed al betaald? Is de btw inbegrepen in de verkoopprijs? Is de btw-verplichting voor de koper? Ontstaat er een nieuwe btw-verplichting tijdens de transactie?
6. Wat is bronbelasting (Stopaj) en wie betaalt deze?
Bij de verkoop van vastgoed is de bronbelasting gekoppeld aan de belastingverplichting van de verkoper. In de aangifte bronbelasting van de Belastingdienst wordt de overdrager, oftewel de verkoper, als belastingplichtige aangewezen. Echter, of de verkoper een bedrijf, een individuele eigenaar of een professionele verkoper is, kan leiden tot verschillende resultaten wat betreft vrijstellingen. Daarom is het onjuist om bronbelasting in elke transactie als een vast percentage voor de koper te presenteren. In de koopovereenkomst moet duidelijk worden vermeld welke partij welke belasting op zich neemt.
7. Voorbeeldkosten bij aankoop van een appartement van £150.000
Stel dat u in Noord-Cyprus een nieuwe woning koopt met een verkoopprijs van £150.000 en een oppervlakte van minder dan 300 m². In dit voorbeeld gaan we ervan uit dat de koper een buitenlandse koper is die zijn eerste onroerend goed koopt, dat de waarde voor de belastingheffing £150.000 bedraagt, dat de verkoop onderworpen is aan 5% btw en dat de btw niet in de verkoopprijs is inbegrepen.
Voorbeeldberekening:
Dit bedrag is exclusief zegelrecht, juridische kosten, vergunningen, vertalingen, nutsaansluitingen, infrastructuur en eventuele projectspecifieke kosten. Het werkelijk te betalen bedrag kan variëren afhankelijk van de wetgeving op de datum van de transactie, de officiële taxatie en de koopovereenkomst. Dit is geen officieel belastingaanbod, maar een illustratief kostenvoorbeeld.
8. Zijn de kosten voor nieuwe projecten en tweedehands vastgoed hetzelfde?
Nee. Bij nieuwe projecten kunnen posten als btw, transformatorbijdrage, elektriciteits- en wateraansluitingen, opleveringskosten of het begin van servicekosten belangrijk zijn. Bij tweedehands vastgoed moeten eerdere btw- en overdrachtsbelastingbetalingen, de status van het eigendomsbewijs (koçan), eventuele hypotheken of beslagen, de belastingverplichting van de verkoper en eventuele contractoverdrachtskosten worden gecontroleerd.
De transformatorbijdrage of infrastructuurkosten die door de ontwikkelaar worden gevraagd, zijn niet altijd overheidsbelastingen. Dit zijn verschillende betalingsposten gebaseerd op het projectcontract of het tarief van de dienstverlener. De koper moet vóór de aankoop de kosten voor elektriciteit, water, meters, borgsommen, servicekosten voor gemeenschappelijke ruimtes en infrastructuur afzonderlijk navragen.
10. Hoeveel woningen kunnen buitenlanders kopen in Noord-Cyprus?
Het antwoord op deze vraag wordt niet bepaald door de rangschikking in de tabel voor overdrachtsbelastingen. De verwerving van onroerend goed door buitenlanders is onderworpen aan specifieke regels met betrekking tot nationaliteit, wederkerigheid, de aard van het vastgoed, groottebeperkingen en vergunningsprocedures. Daarom mag men er niet vanuit gaan dat men het recht heeft om een bepaald aantal eigendommen te kopen op basis van de belastingtabel zonder aankoopvergunning of onafhankelijk juridisch onderzoek.
11. 10 vragen om te stellen vóór de aankoop
Is de btw inbegrepen in de verkoopprijs?
Is de btw op het onroerend goed al eerder betaald?
Hoe hoog is het zegelrecht voor de koopovereenkomst?
Welke overdrachtsbelasting is van toepassing op mijn nationaliteit en het aantal eigendommen?
Welke officiële waarde wordt gebruikt voor de berekening van de belastingen?
Heeft de verkoper een bronbelastingverplichting?
Rust er een hypotheek, beslag of andere beperking op het eigendomsbewijs?
Hoe hoog zijn de kosten voor transformator, elektriciteit, water en oplevering?
Moet er bij een contractoverdracht een extra vergoeding aan de ontwikkelaar worden betaald?
Wat is het totale aankoopbudget inclusief belastingen, heffingen, juridische kosten en andere uitgaven?
Het wordt aanbevolen om deze vragen zoveel mogelijk schriftelijk te laten beantwoorden.
12. Veelgestelde vragen
Wat is het totale percentage aan belastingen bij het kopen van een woning in Noord-Cyprus?
Er is geen enkel percentage dat voor iedereen geldt. Overdrachtsbelasting, zegelrecht, btw en andere kosten worden per transactie beoordeeld. Sommige belastingen variëren afhankelijk van de nationaliteit van de koper en het aantal eigendommen dat wordt verworven.
Is de overdrachtsbelasting voor buitenlanders in 2026 verlaagd?
Ja. Onder de tijdelijke regeling van 7 oktober 2026 geldt voor de betreffende categorie buitenlandse kopers 4% voor het eerste, 5,5% voor het tweede en 6% voor het derde onroerend goed.
Hoeveel overdrachtsbelasting betalen Turkse burgers voor hun eerste woning?
In de categorie voor burgers van landen die de TRNC erkennen, bedraagt het totale tarief voor het eerste onroerend goed 4%. De toepasselijke categorie en het recht op verwerving moeten vóór de transactie worden bevestigd.
Zijn overdrachtsbelasting en btw hetzelfde?
Nee. Overdrachtsbelasting heeft betrekking op de overdracht van het onroerend goed. Btw wordt afzonderlijk beoordeeld bij verkooptransacties die onder de relevante belastingwetgeving vallen.
Is de wijziging van de overdrachtsbelasting van oktober 2026 permanent?
Nee. De regeling van 7 oktober 2026 is gepubliceerd met een geldigheid tot en met 5 januari 2027. Voor de periode daarna moeten de dan geldende regelingen opnieuw worden bekeken.
Conclusie: Kijk niet naar de aankoopprijs, maar naar de totale kosten
Bij het kopen van een woning in Noord-Cyprus moeten overdrachtsbelastingen, belastingen, juridische procedures en projectgerelateerde kosten deel uitmaken van de aankoopbeslissing. Een juiste investeringsbeoordeling moet alle kosten omvatten, van de geadverteerde prijs tot belastingverplichtingen en opleveringskosten. Prime Kıbrıs biedt advies bij vastgoedonderzoek, projectvergelijking en de coördinatie van kosten tijdens het aankoopproces met relevante experts.
Officiële bronnen
1. TRNC Staatsblad – 7 oktober 2026, Nummer 197, A.E. 955
Wijzigingsverordening Kadaster- en Overdrachtsbelastingen (PDF)
2. Kamer van Koophandel van Turks-Cyprus
Aankondiging van de regeling van 7 oktober 2026
3. TRNC Belastingdienst
Actuele belastingwetgeving
4. TRNC Staatsdrukkerij
Archief Staatsblad
Laatste controle: 16 oktober 2026.
Deze gids is opgesteld voor algemene informatiedoeleinden en vormt geen juridisch, financieel of fiscaal advies. Vóór de aankoop moeten de geldende wetgeving, kadastrale registratie, belastingverplichtingen en de juridische status van de koper worden geverifieerd bij de relevante overheidsinstanties en onafhankelijke experts.