Bu içerik genel bilgilendirme amaçlıdır ve hukuki veya mali tavsiye niteliği taşımaz. Güncel mevzuat ve kişisel durumunuz için bir uzmana danışmanızı öneririz.
Kuzey Kıbrıs'ta gayrimenkul satın alırken ödenecek toplam maliyet yalnızca satış fiyatından oluşmaz. Tapu devir harçları, pul vergisi, uygulanması hâlinde KDV, avukatlık giderleri ve proje bazlı teslim masrafları da dikkate alınmalıdır.
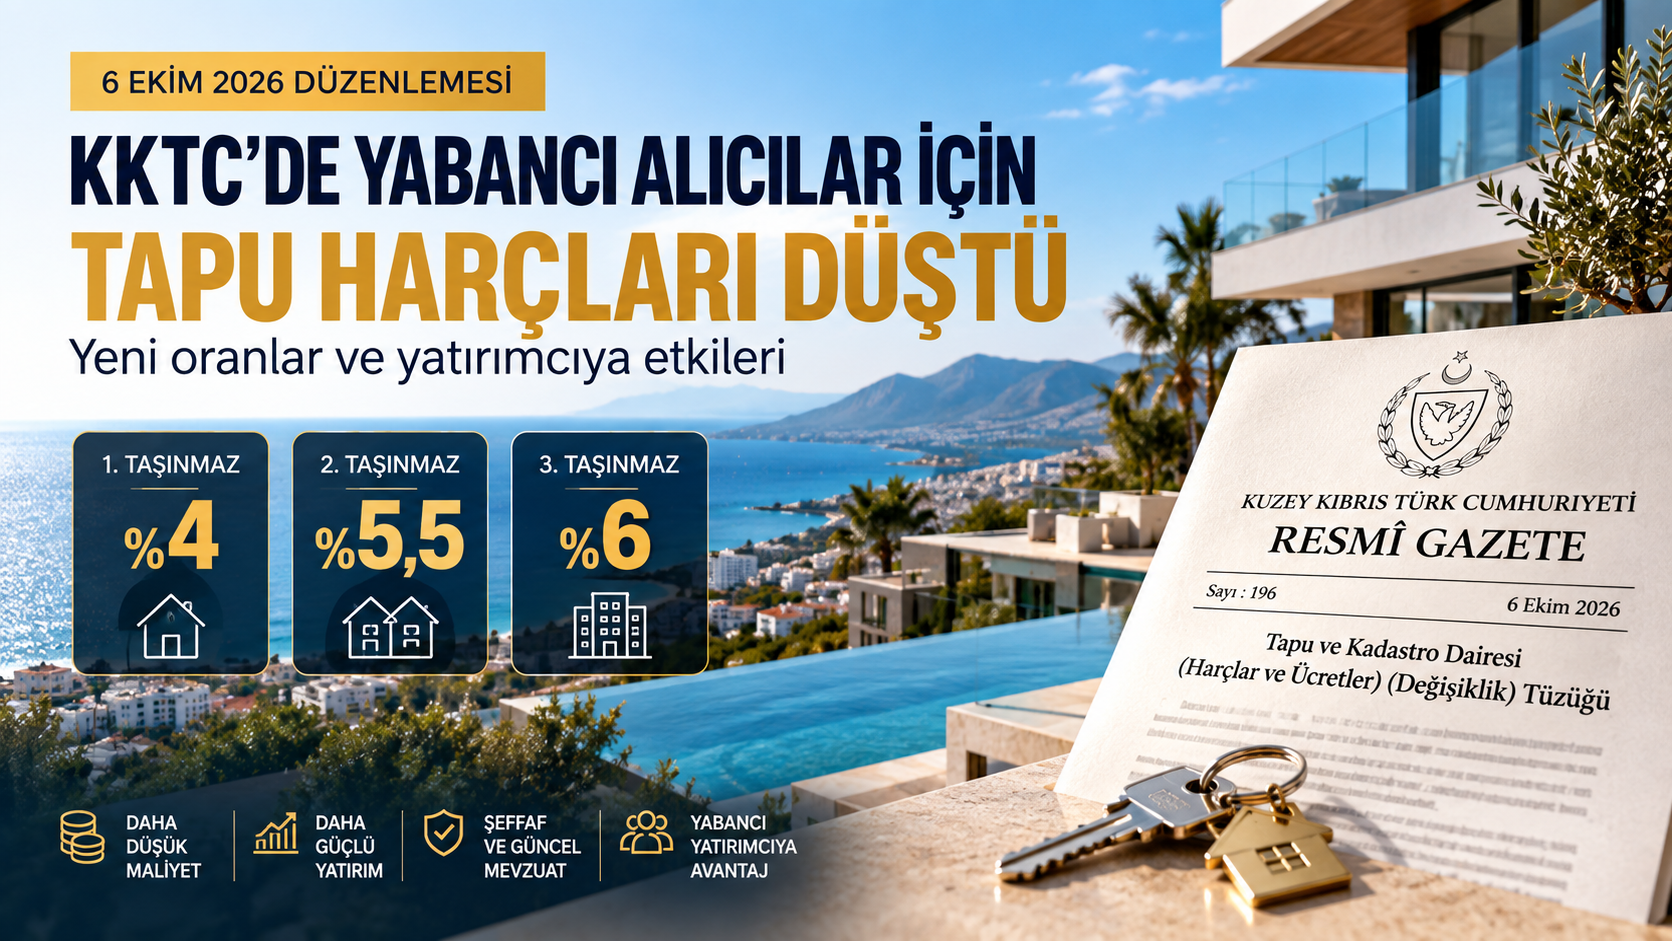
16 Ekim 2026 itibarıyla: 7 Ekim 2026 tarihli ve A.E. 955 sayılı düzenlemeye göre, ilgili yabancı alıcı kategorisinde ilk taşınmaz için toplam tapu harcı %4, ikinci taşınmaz için %5,5, üçüncü taşınmaz için %6 olarak belirlenmiştir. Bu oranlar 5 Ocak 2027 dahil geçerli olacak geçici düzenlemede yer almaktadır.
Bu rehber, KKTC'de gayrimenkul satın almayı düşünen kişilere güncel maliyet yapısını açıklamak ve satın alma öncesinde doğru soruları sormalarını sağlamak amacıyla hazırlanmıştır.
1. Kuzey Kıbrıs'ta Ev Alırken Hangi Vergiler Ödenir?
Satın alma işleminde karşılaşılabilecek başlıca giderler:
Tapu devir harcı: Mülkiyetin devriyle ilgili harçlar.
Pul vergisi: Satış sözleşmesinin düzenlenmesinden doğabilecek vergi.
KDV: İşlemin niteliğine ve satıcıya bağlı olarak uygulanabilen Katma Değer Vergisi.
Stopaj: Satıcının durumuna göre doğabilen taşınmaz satışına ilişkin vergi.
Hukuki ve idari giderler: Avukatlık, kayıt, izin, belge ve benzeri işlemler.
Proje ve teslim masrafları: Trafo katkı bedeli, altyapı, abonelik, depozito ve diğer sözleşmesel ücretler.
Her işlemde bütün kalemlerin aynı şekilde uygulanması beklenmemelidir.
2. KKTC Tapu Devir Harcı 2026: Güncel Oranlar
6 Ekim 2026 tarihli A.E. 947 sayılı düzenlemenin ardından, 7 Ekim 2026 tarihinde A.E. 955 sayılı yeni değişiklik tüzüğü yayımlanmıştır.
Bu ikinci düzenleme, ilgili tapu harcı cetvelini yeniden belirlemiştir.
Yabancı alıcılar için
KKTC'yi tanıyan ülke vatandaşlarına ilişkin ayrı kategori dışında değerlendirilen yabancı alıcılar için:
Birinci taşınmaz: %4 toplam harç.
İkinci taşınmaz: %5,5 toplam harç.
Üçüncü taşınmaz: %6 toplam harç.
Birinci taşınmazdaki %4 oranının dağılımı %3 devir harcı, %0,5 Taşınmaz Mal Komisyonu (TMK) payı ve %0,5 Konut Edindirme Birimi payıdır.
İkinci taşınmaz için toplam %5,5; %4 devir harcı, %1 TMK ve %0,5 Konut Edindirme Birimi payından oluşmaktadır. Üçüncü taşınmazda ise %5 devir harcı ve %1 TMK payı olmak üzere toplam %6 uygulanmaktadır.
Bu oranlar ilgili harç kalemlerinin toplamıdır. Aynı bileşenler toplam oranın üzerine yeniden eklenmemelidir.
Türkiye Cumhuriyeti vatandaşları için
Düzenlemenin KKTC'yi tanıyan ülke vatandaşlarına ilişkin tarifesinde:
ve 2. taşınmaz: %4
ve 4. taşınmaz: %5,5
ve 6. taşınmaz: %6
Türkiye Cumhuriyeti vatandaşlarının bu kapsamdaki durumu, ilgili mevzuat ve karşılıklılık koşulları dikkate alınarak değerlendirilmelidir.
KKTC vatandaşları için
7 Ekim düzenlemesinde genel satış yoluyla intikal harcı %3'tür.
Buna ek olarak, KKTC vatandaşları için bir defaya mahsus ve belirli taşınmaz büyüklüğü sınırlarına bağlı %2'lik özel tarife bulunmaktadır. Bu haktan yararlanma koşulları işlem öncesinde doğrulanmalıdır.
Önemli hukuki ayrım: Tapu harcı cetvelinde ikinci veya üçüncü taşınmaza ilişkin oran bulunması, yabancı bir kişiye otomatik olarak o sayıda gayrimenkul satın alma hakkı tanımaz. Mülk edinme izinleri ve sayı sınırları ayrı mevzuata tabidir.
Yeni tapu harçları ne zamana kadar geçerli?
7 Ekim 2026 tarihli değişiklik tüzüğü, 5 Ocak 2027 tarihi dahil yürürlükte kalacak şekilde düzenlenmiştir.
Bu tarihten sonraki işlemler için aynı oranların devam edeceği varsayılmamalıdır. Satış sözleşmesinin imzalanmasıyla tapu devrinin gerçekleşmesi farklı tarihlerde olabilir.
3. Tapu Harcı Hangi Değer Üzerinden Hesaplanır?
Tapu harcı hesaplamasında yalnızca ilan fiyatına güvenmek doğru değildir.
İlgili mevzuata göre harçların hesaplanmasında taşınmazın rayiç kıymeti ve gerekli resmî değerleme işlemleri önem taşır.
Örneğin £150.000 satış bedelli bir dairenin tapu işlemlerinde esas alınacak tutarın her durumda £150.000 olacağı garanti edilemez.
Ödenecek harçlar Türk lirası üzerinden tahsil edilir. Dolayısıyla resmî değerleme ve uygulanacak para birimi dönüşümü de işlem öncesinde dikkate alınmalıdır.
4. Kuzey Kıbrıs'ta Pul Vergisi Ne Kadar?
Gayrimenkul satış sözleşmeleri kapsamında pul vergisi doğabilir.
2026 yılında yürürlüğe giren ilgili düzenlemeye göre, belli bir para tutarına bağlı anlaşmalarda:
İlk 89.000.000 TL'ye kadar olan kısım için binde 5 (%0,5),
89.000.000 TL'yi aşan kısım için binde 1 (%0,1)
tarifesi öngörülmüştür.
Bu nedenle her sözleşmenin pul vergisini hiçbir istisna gözetmeden yalnızca %0,5 ile hesaplamak doğru değildir.
Pul vergisi ve satış sözleşmesinin Tapu Dairesine kaydıyla ilgili yükümlülükler farklı işlemlerdir. Her ikisinin süresi ve uygulanacak hükümleri bağımsız hukuk danışmanı tarafından kontrol edilmelidir.
5. Kuzey Kıbrıs'ta Konut KDV'si Ne Kadar?
KDV, tapu devir harcından ayrı bir vergidir.
2026 yılı konut KDV düzenlemelerinde, konutun kapalı alanının 300 m² sınırına göre farklı kategoriler bulunur. İlgili tarifelerde %5 ve %10 oranları yer almaktadır.
Genel çerçevede küçük konutlar %5'lik kategoriye girerken büyük konutlarda %10'luk kategori gündeme gelebilir. Tam 300 m² sınırındaki sınıflandırma ve işlem kapsamı güncel mevzuattan ayrıca teyit edilmelidir.
Özellikle geniş villalar, malikâneler veya özel projeler satın alınırken KDV varsayımıyla bütçe hazırlanması risklidir.
İkinci el evlerde KDV ödenir mi?
Her ikinci el satışında yeniden KDV doğacağı söylenemez.
Satıcının gerçek kişi veya ticari işletme olması, işlemin KDV kapsamı ve taşınmazın önceki vergi durumunun incelenmesi gerekir.
Sözleşme devriyle satılan projelerde özellikle şu sorular sorulmalıdır:
Bu taşınmazın KDV'si daha önce ödendi mi?
Satış fiyatına KDV dahil mi?
KDV yükümlülüğü alıcıya mı ait?
İşlem sırasında yeni bir KDV doğacak mı?
6. Stopaj Vergisi Nedir ve Kim Öder?
Gayrimenkul satışında stopaj, satıcı tarafın vergi yükümlülüğüyle bağlantılıdır.
Vergi Dairesinin ilgili stopaj beyannamesinde devreden kişi, yani satıcı, vergi yükümlüsü olarak tanımlanmaktadır.
Ancak satıcının şirket, bireysel mal sahibi veya profesyonel satıcı olması; istisnalar ve muafiyetler bakımından farklı sonuçlar doğurabilir.
Bu nedenle stopajı her işlemde alıcının ödeyeceği sabit bir yüzde gibi göstermek doğru değildir.
Satış sözleşmesinde hangi vergiyi hangi tarafın üstlendiği açıkça belirtilmelidir.
7. £150.000 Değerinde Daire Almanın Örnek Maliyeti
Kuzey Kıbrıs'ta £150.000 satış bedeline sahip, 300 m²'den küçük yeni bir konut satın alındığını varsayalım.
Bu örnekte alıcının ilgili yabancı alıcı kategorisindeki ilk taşınmazını satın aldığı, harca esas değerin £150.000 karşılığı olduğu, satışın %5 KDV'ye tabi bulunduğu ve KDV'nin satış fiyatına dahil olmadığı kabul edilmektedir.
Örnek hesap:
Bu tutara pul vergisi, avukatlık, izin, tercüme, abonelik, altyapı ve varsa proje özel ücretleri dahil değildir.
Gerçekte ödenecek miktar, işlem tarihindeki mevzuata, resmî değerlemeye ve satın alma sözleşmesine göre farklılaşabilir.
Bu hesap resmî vergi teklifi değil, açıklayıcı bir maliyet örneğidir.
8. Yeni Proje ile İkinci El Gayrimenkul Masrafları Aynı mı?
Hayır.
Yeni projelerde
Yeni projelerde KDV, trafo katkı bedeli, elektrik ve su bağlantıları, teslim giderleri veya aidat başlangıcı gibi kalemler önemli olabilir.
Özellikle ödeme planıyla satılan konutlarda taksitlerin dışında kalan masraflar yazılı olarak öğrenilmelidir.
İkinci el gayrimenkullerde
İkinci el alımlarda ise önceki KDV ve tapu ödemeleri, koçanın durumu, mevcut ipotek veya hacizler, satıcının vergi yükümlülüğü ve varsa sözleşme devir ücretleri kontrol edilmelidir.
Bazı projelerde geliştiricinin sözleşme devri için ayrıca ücret talep etmesi mümkündür. Bu ücret devletin tapu harcıyla karıştırılmamalıdır.
9. Trafo, Altyapı ve Abonelik Giderleri Vergi midir?
Trafo katkı bedeli, geliştirici tarafından alınan altyapı veya teslim ücretleri her zaman devlet vergisi niteliğinde değildir.
Bunlar proje sözleşmesine veya hizmet sağlayıcının tarifesine dayalı farklı ödeme kalemleridir.
Alıcı, satın alma öncesinde elektrik, su, sayaç, depozito, ortak alan aidatı, altyapı ve teslim ücretlerini ayrı ayrı öğrenmelidir.
10. Yabancılar Kuzey Kıbrıs'ta Kaç Ev Alabilir?
Bu sorunun cevabı, tapu harç cetvelindeki taşınmaz sıralarıyla belirlenmez.
Yabancıların taşınmaz ediniminde vatandaşlık, karşılıklılık, mülkün niteliği, büyüklük sınırları ve ilgili izin prosedürleri ayrı kurallara tabidir.
Bu nedenle satın alma izni alınmadan veya bağımsız hukuki inceleme yapılmadan, harç cetveline dayanarak satın alma hakkı bulunduğu varsayılmamalıdır.
11. Satın Almadan Önce Sorulması Gereken 10 Soru
Satış bedeline KDV dahil mi?
Taşınmazın KDV'si önceden ödendi mi?
Satış sözleşmesi için pul vergisi ne kadar?
Vatandaşlığım ve taşınmaz sıram için hangi tapu harcı geçerli?
Harçların hesaplanmasında hangi resmî değer kullanılacak?
Satıcının stopaj yükümlülüğü bulunuyor mu?
Tapu üzerinde ipotek, haciz veya başka kısıtlama var mı?
Trafo, elektrik, su ve teslim masrafları ne kadar?
Sözleşme devri varsa geliştiriciye ayrıca ücret ödenecek mi?
Vergi, harç, avukatlık ve diğer maliyetler dahil toplam satın alma bütçesi ne olacak?
Bu soruların sözlü değil, mümkün olduğunca yazılı şekilde cevaplandırılması önerilir.
12. Sıkça Sorulan Sorular
Kuzey Kıbrıs'ta ev alırken toplam vergi yüzde kaçtır?
Herkes için geçerli tek bir oran yoktur. Tapu harcı, pul vergisi, KDV ve diğer giderler işlem türüne göre değerlendirilir. Bazı harçlar alıcının vatandaşlığına ve kaçıncı taşınmazını edindiğine göre değişir.
2026 yılında yabancıların tapu harcı düştü mü?
Evet. 7 Ekim 2026 tarihinde yayımlanan geçici düzenleme kapsamında ilgili yabancı alıcı kategorisinde ilk taşınmaz için toplam %4, ikinci için %5,5 ve üçüncü için %6 oranları yer almaktadır.
Türkiye vatandaşları ilk dairelerinde ne kadar tapu harcı öder?
KKTC'yi tanıyan ülke vatandaşlarına uygulanan ilgili kategoride ilk taşınmaz için toplam oran %4'tür. Alıcının uygulanacak kategori ve edinim hakkı işlem öncesinde doğrulanmalıdır.
Tapu harcı ile KDV aynı şey midir?
Hayır. Tapu harcı taşınmazın devir işlemiyle ilgilidir. KDV ise ilgili vergi mevzuatına tabi satış işlemlerinde ayrı değerlendirilir.
Ekim 2026 tapu harcı düzenlemesi kalıcı mı?
Hayır. 7 Ekim 2026 tarihli düzenleme, 5 Ocak 2027 dahil geçerli olacak şekilde yayımlanmıştır. Sonraki dönem için yürürlükteki düzenlemeler yeniden incelenmelidir.
Sonuç: Satın Alma Fiyatına Değil, Toplam Maliyete Bakın
Kuzey Kıbrıs'ta konut satın alırken tapu harçları, vergiler, hukuki işlemler ve proje bazlı masraflar satın alma kararının bir parçası olmalıdır.
Doğru yatırım değerlendirmesi, ilan fiyatından başlayarak tapu ve vergi yükümlülüklerine, ödeme planından teslim giderlerine kadar bütün maliyetleri içermelidir.
Prime Kıbrıs, gayrimenkul araştırması, proje karşılaştırması ve satın alma sürecindeki maliyetlerin ilgili uzmanlarla koordinasyonuna yönelik danışmanlık sunmaktadır.
Resmî Kaynaklar
1. KKTC Resmî Gazete – 7 Ekim 2026, Sayı 197, A.E. 955
Tapu ve Kadastro Dairesi Harçlar ve Ücretler Değişiklik Tüzüğü (PDF)
2. Kıbrıs Türk Ticaret Odası
7 Ekim 2026 tarihli düzenleme duyurusu
3. KKTC Vergi Dairesi
Güncel Vergi Mevzuatı
4. KKTC Devlet Basımevi
Resmî Gazete Arşivi
Son kontrol tarihi: 16 Ekim 2026.
Hukuki ve Mali Bilgilendirme
Bu rehber genel bilgilendirme amacıyla hazırlanmıştır; hukuki, mali veya vergisel danışmanlık niteliği taşımaz. Satın alma öncesinde yürürlükteki mevzuat, tapu kaydı, vergi yükümlülükleri ve alıcının hukuki statüsü ilgili kamu kurumları ve bağımsız uzmanlarla doğrulanmalıdır.